


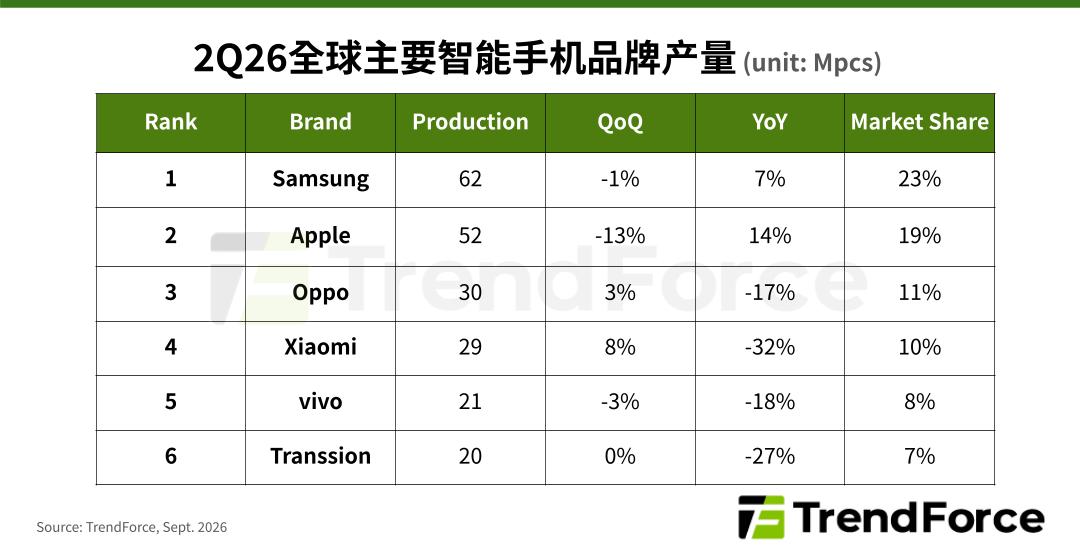
会懂网AI资讯,9月9日,集邦咨询(TrendForce)发布报告称,基于最新手机产业调查,2026年第二季度全球智能手机生产总量达2.75亿台,较去年同期下降8%,但降幅小于原先预期。
集邦分析,消费者提前购机与厂商生产计划回补,共同推动第二季度产量表现优于市场预期。基于这一数据,该机构将2026年全球智能手机全年产量预测上调2000万台,从10.5亿台调整至10.7亿台。
受此影响,全年同比降幅相应从16%缩小至14%。虽然仍是下滑,但幅度收窄意味着市场正在企稳,而非持续恶化。对产业链而言,这直接影响备货节奏与产能规划。
厂商方面,三星第二季度生产6200万台智能手机,同比约增7%,位列全球第一,市场份额约23%。该公司受益于旗舰新机发布时间较晚,并在中低端产品线提高ODM生产比重。
提高ODM比重是一个值得关注的策略调整。在存储器成本上升的压力下,通过外包设计制造来压缩成本、维持价格竞争力,是手机厂商应对成本压力的常见手段。
苹果以约19%的份额位居第二,OPPO、小米、vivo、传音分别占11%、10%、8%、7%。整体格局相对稳定,但成本压力正在改变厂商的生产组织方式,这或许是比份额变化更值得关注的趋势。
从供应链角度看,存储器涨价对手机厂商的压力最为直接。在无法完全转嫁成本的情况下,通过调整产品结构、提高ODM比例来压缩开支,成为维持利润率的现实选择,这也解释了本季度厂商策略的普遍调整。
从需求侧看,消费者提前购机的行为也反映出对涨价的预期。当零部件成本持续上升时,尽早换机成为理性的选择,这种预期一旦形成,会在短期内放大销量波动。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END






















暂无评论内容